





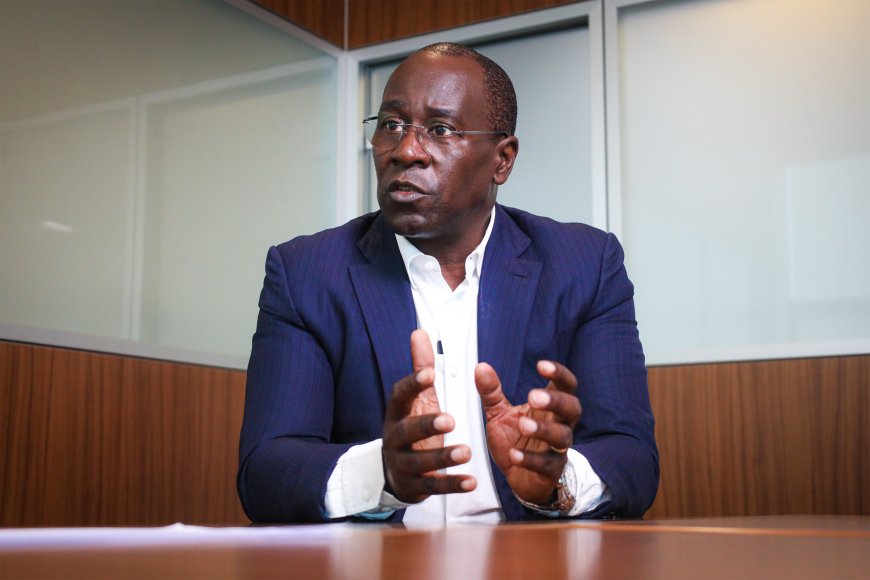
Por ocasião do Dia da Banca, assinalado esta sexta-feira, 14, o responsável considerou que o actual cenário de flexibilização da política monetária permite antever uma redução progressiva do custo do crédito para as famílias e empresas.
Mário Nascimento, contudo, defendeu que a descida das taxas deve ocorrer de forma sustentável e tendo em conta o perfil de risco de cada cliente. Explicou que o preço do crédito não depende exclusivamente das decisões do Banco Nacional de Angola (BNA) ou da evolução da inflação.
Entre os factores que influenciam as taxas de juro, apontou o custo de captação de depósitos, a liquidez disponível, o risco de incumprimento, os custos operacionais, os impostos e os encargos regulatórios.
Segundo o presidente da ABANC, à medida que a inflação diminui e a política monetária se torna menos restritiva, a redução do custo de financiamento do sistema bancário deverá reflectir-se, de forma gradual, no preço do crédito concedido à economia.
Apesar dos avanços registados nos últimos anos, a bancarização continua a ser um dos principais desafios do sector. Mário Nascimento considera que a actual relação entre a população e a rede de serviços bancários ainda não responde plenamente às necessidades do mercado.
O responsável destacou, entretanto, o contributo da digitalização, dos sistemas modernos de pagamentos e das novas soluções financeiras para a expansão do acesso aos serviços bancários.
Com a taxa de bancarização estimada em cerca de 35%, apenas aproximadamente um terço da população adulta utiliza actualmente o sistema financeiro formal. Para atingir a meta de 36% prevista para 2027, será necessário integrar cerca de 1,5 milhões de novos clientes.
O presidente da ABANC defendeu, por isso, uma maior aposta em soluções móveis e digitais de baixo custo, capazes de aproximar os serviços financeiros das populações ainda excluídas do sistema formal.
O presidente do Sindicato Nacional dos Empregados Bancários de Angola (SNEBA), Filipe Makengo, destacou, por sua vez, a resiliência demonstrada pelo sector bancário, marcada pelo crescimento dos serviços digitais e pela expansão geográfica.
Segundo o dirigente sindical, a expansão dos pagamentos electrónicos, das fintechs e das plataformas digitais tem contribuído para melhorar a eficiência das instituições e facilitar o acesso da população aos serviços financeiros.
Entre os principais desafios, apontou os efeitos da inflação e da volatilidade cambial sobre o poder de compra, o cumprimento dos rácios de capital exigidos pelo BNA, a gestão do crédito malparado e o reforço da cibersegurança.
Filipe Makengo sublinhou ainda que a banca deve desempenhar um papel central no financiamento da economia real, canalizando as poupanças das famílias e empresas para o investimento produtivo, contribuindo para a expansão das empresas, criação de empregos e desenvolvimento económico
A história da banca formal em Angola remonta a 21 de Agosto de 1865, com a abertura, em Luanda, da primeira sucursal do Banco Nacional Ultramarino (BNU).
Outro marco importante ocorreu em 14 de Agosto de 1975, com a chamada Tomada da Banca, que marcou a passagem do controlo e da gestão das instituições bancárias para os angolanos no período que antecedeu a independência.
Após a independência, o sector foi nacionalizado com a criação do Banco Nacional de Angola (BNA), que inicialmente acumulava funções de banco central, comercial e emissor, e do Banco Popular de Angola (BPA).
A abertura do sistema à participação de instituições públicas e privadas ganhou novo impulso com as Leis n.º 4/91 e n.º 5/91, relativas à Lei Orgânica do BNA e às instituições financeiras, permitindo a criação e expansão de vários bancos comerciais.
Actualmente, o sector apresenta-se mais capitalizado, regulado e digitalizado, embora continue a enfrentar o desafio de ampliar a bancarização e transformar os recursos captados em financiamento à actividade produtiva.