





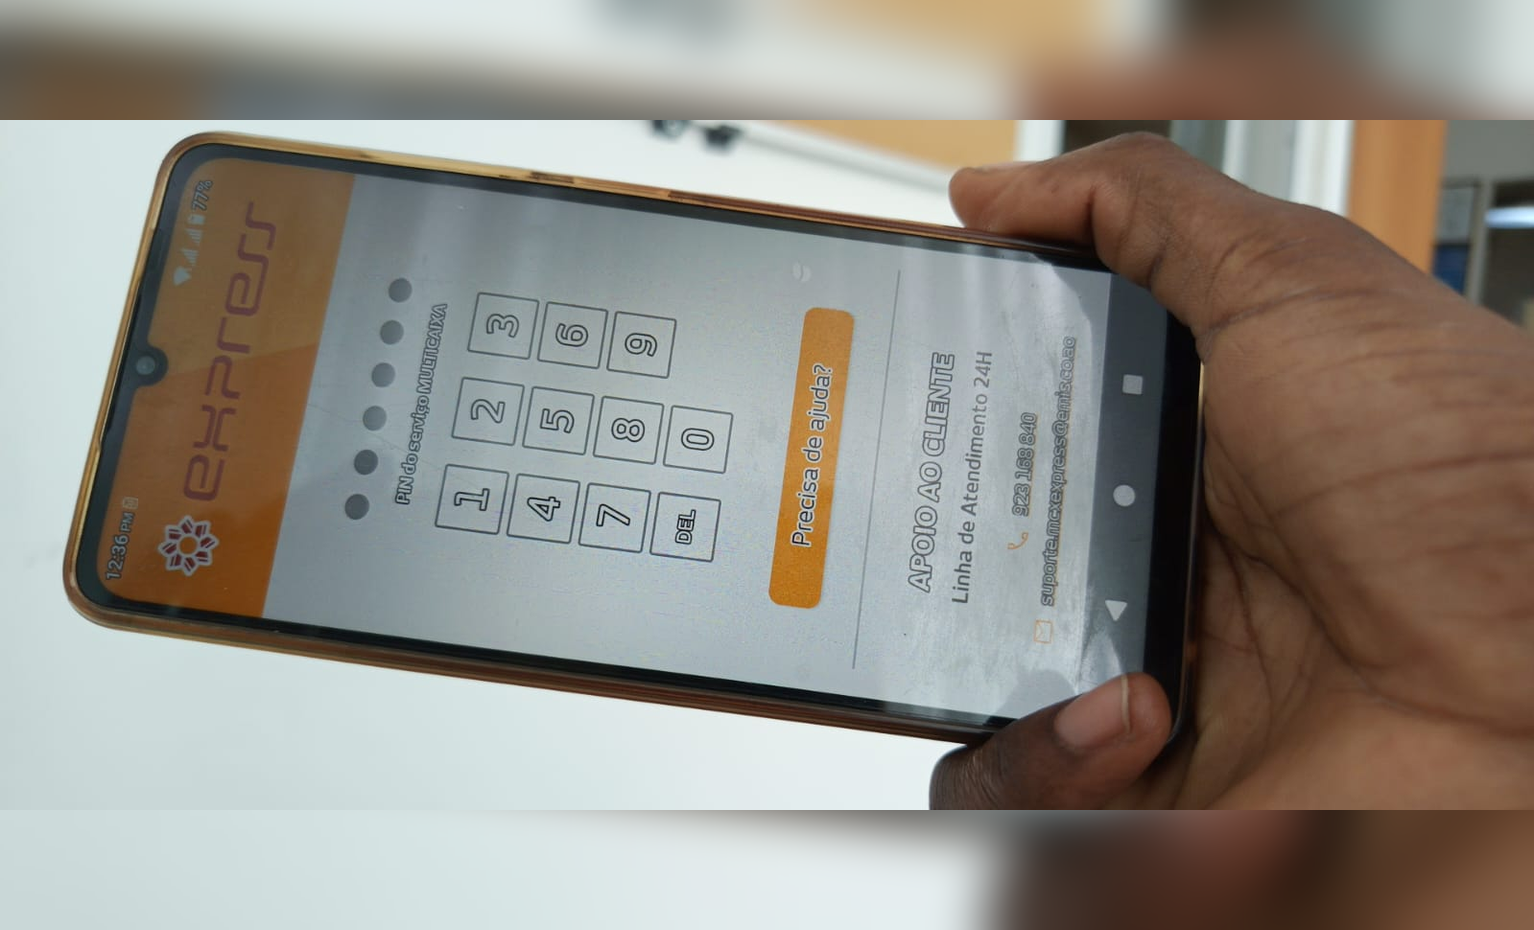
A medida, em vigor desde segunda-feira, 16 de Novembro, visa reforçar a segurança das operações, numa altura em que surgem denúncias constantes de indivíduos que, através de esquemas fraudulentos, conseguem retirar dinheiro das contas dos cidadãos.
Com a alteração, os utilizadores passam a dispor de um período mais curto para efectuar levantamentos sem recorrer ao cartão bancário, devendo concluir a operação nos 60 minutos seguintes à emissão do código. Ultrapassado esse prazo, o código perde a validade.
Apesar de a intenção ser positiva, a medida tem suscitado contestação por parte de sectores da sociedade, que esperavam um prazo mais alargado, tendo em conta a realidade angolana, em que os ATM nem sempre se encontram próximos dos cidadãos. A distância, as enchentes e os engarrafamentos, em muitos casos, acabam por reduzir significativamente o tempo disponível para realizar a operação.
Muitos esperavam que o prazo se mantivesse, pelo menos, nas seis horas, em vez de passar para uma hora, sobretudo depois de, durante muito tempo, ter vigorado o período de 24 horas.
Perante esta questão, consideramos pertinente olhar para outras latitudes, de modo a perceber os mecanismos adoptados noutros países relativamente ao levantamento sem cartão, particularmente no que diz respeito à validade dos códigos.
De acordo com os dados que consultámos, os prazos de validade dos códigos de levantamento sem cartão variam entre 30 minutos e 48 horas, dependendo do país e da instituição bancária.
Na Europa, concretamente em Portugal, através do MB WAY/Multibanco, o prazo é de apenas 30 minutos, inferior ao actualmente praticado em Angola.
Na Indonésia, através do BCA, o período também é de 30 minutos.
Já nos Países Baixos, no ING Bank, o prazo é de uma hora, ou seja, 60 minutos, semelhante ao estabelecido em Angola.
Na Malásia, através do Maybank, o código tem validade de 24 horas, período igualmente praticado nos Emirados Árabes Unidos.
Em Trinidad e Tobago, através do Republic Bank, o prazo de validade é de 48 horas, superior ao dos países anteriormente citados.
Entre 30 minutos, uma hora, seis horas, 24 horas ou até 48 horas, qual seria, afinal, o prazo mais adequado à realidade angolana? Do nosso ponto de vista, o período mínimo deveria ser de seis horas, em vez da actual uma hora estabelecida pela rede MULTICAIXA/EMIS.
Reforçamos esta posição com base em factores concretos. Estamos num país onde os ATM nem sempre se encontram próximos dos cidadãos, obrigando, em muitas circunstâncias, a recorrer a táxis para chegar ao local. A esta realidade juntam-se os engarrafamentos e a demora na disponibilidade de transportes, que podem comprometer o cumprimento do prazo.
Outro factor prende-se com os cortes de energia eléctrica, as falhas nos sistemas e as longas filas de espera, situações que dificultam ainda mais a realização da operação. Caso o prazo expire, o utilizador terá de solicitar à pessoa que gerou o código que emita outro, o que pode representar um novo constrangimento, sobretudo para quem não dispõe da aplicação express no telemóvel.
Se a pessoa que gerou o código demorar a atender, estiver distante do telemóvel, não se aperceber da chamada ou se encontrar num local onde não possa atender, o processo torna-se ainda mais demorado, aumentando os transtornos para quem pretende simplesmente levantar o seu dinheiro.
Por isso, entendemos que esta é uma decisão que ainda pode ser revista. Reconhecemos a importância do reforço da segurança e da protecção dos valores dos cidadãos, mas acreditamos que estas medidas devem ser acompanhadas de soluções que tenham em consideração as condições reais em que os serviços são utilizados em Angola.
A segurança é indispensável, mas a eficácia de uma medida também deve ser avaliada pela forma como responde às necessidades de quem dela depende diariamente.
LEIA TAMBÉM: CONFLITOS NO PARTIDO DOS “IRMÃOS” PODEM DITAR O DESAPARECIMENTO DA FNLA